page contents
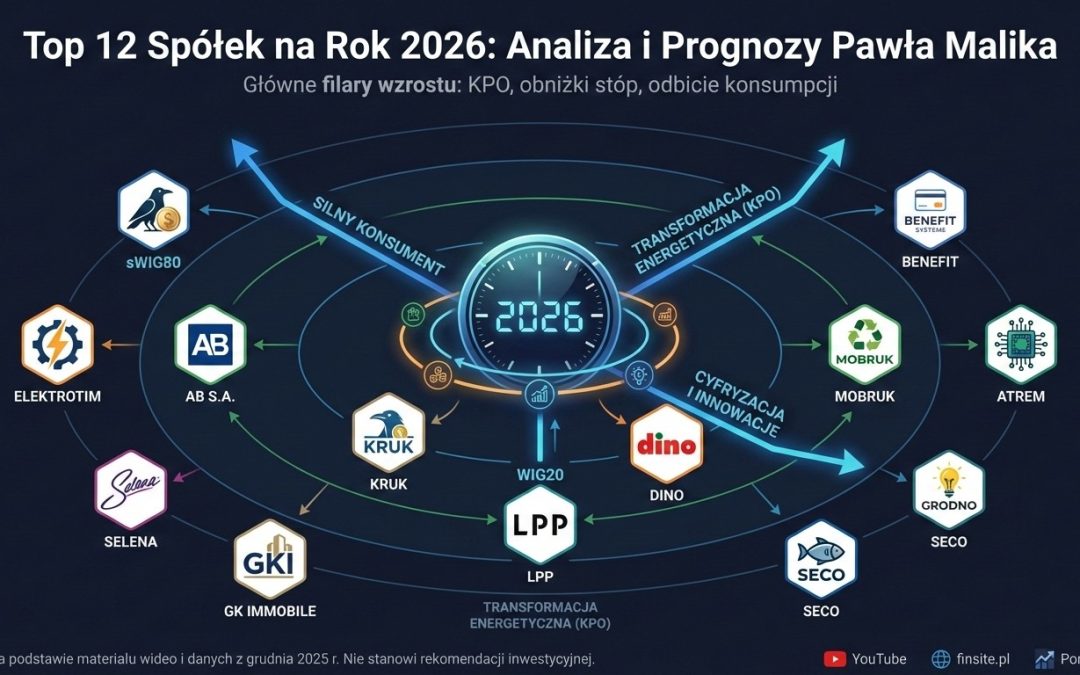
Top 12 Spółek z GPW na 2026 rok – Analiza Pawła Malika i Prognozy Rynkowe

Top 12 Spółek z GPW na 2026 rok – Analiza Pawła Malika i Prognozy Rynkowe


Teza Inwestycyjna: Rok Konsumenta i Środków z KPO

Głównym założeniem analizy jest przesunięcie szczytu optymizmu gospodarczego na rok 2026. Kluczowe czynniki makroekonomiczne to:

  • Silny konsument: Dynamika płac realnych wyprzedzająca inflację.

  • Fundusze Unijne: Maksymalne natężenie wydatków z KPO.

  • Obniżki stóp procentowych: Oczekiwany cykl luzowania polityki pieniężnej w Polsce pod koniec 2025 i w 2026 roku.


Analiza Spółek według Segmentów

1. WIG20: Giganci w fazie ekspansji

  • Kruk (KRU): Spółka wychodzi z okresu zadyszki na rynku hiszpańskim. Nowe regulacje prawne w Hiszpanii (wprowadzone w kwietniu 2025 r.) zaczynają realnie skracać procesy sądowe, co powinno przełożyć się na skokowy wzrost spłat w 2026 roku.

  • LPP: Strategia na lata 2025-2027 zakłada otwarcie 1000. sklepu Sinsay w 2027 roku. Rok 2026 będzie kluczowy dla skali przychodów (cel: 28-29 mld zł), przy jednoczesnej poprawie marży dzięki optymalizacji logistyki.

  • Dino Polska (DNP): Mimo historycznie niskich wycen (C/Z poniżej średniej), spółka mierzy się z ryzykiem operacyjnym – związkowcy postawili ultimatum płacowe do 30 grudnia 2025 r. Inwestycyjnie: gra pod odbicie marży przy stabilizacji cen żywności i nowych otwarciach (cel 400 sklepów rocznie).

2. mWIG40: Beneficjenci KPO i cyfryzacji

  • AB S.A. (ABE): Spółka przechodzi transformację z dystrybutora w stronę dostawcy rozwiązań cyfrowych. Beneficjent KPO (cyfryzacja szkół i urzędów). Możliwe zmiany w akcjonariacie (fundusze przejmujące kontrolę) mogą być katalizatorem wzrostu kursu.

  • Mobruk (MBR): Lider gospodarki odpadami. Inwestycje w zwiększenie mocy przerobowych i akwizycje zagraniczne stawiają spółkę w roli głównego gracza ESG na GPW.

  • Benefit Systems (BFT): Silna ekspansja w Turcji zaczyna kontrybuować do zysków. Model subskrypcyjny w Polsce pozostaje odporny na zawirowania gospodarcze.

3. sWIG80 i Spółki Mniejsze: Specjaliści od Transformacji

  • Elektrotim (ELT): Rekordowy portfel zamówień (backlog 813 mln zł na koniec III kw. 2025). Nowa strategia 2026-2030 zakłada pozycję generalnego wykonawcy w energetyce i regularne dywidendy do 75% zysku.

  • Selena FM (SEL): Beneficjent dyrektywy budynkowej (EPBD). Poprawa wyników w III kwartale 2025 r. mimo stagnacji w budownictwie sugeruje wysoką sprawność operacyjną.

  • GK Immobile (GKI): Po sprzedaży nierentownego segmentu modowego (Quiosque, Laurella) w lutym 2025 r., grupa skupia się na przemyśle i Atremie. Spółka jest postrzegana jako „czysty” zakład na transformację energetyczną i przemysłową.

4. sWIG80: Liderzy nisz i transportu

  • Enter Air (ENT): Największa czarterowa linia lotnicza w Polsce.

    • Teza: Skokowe powiększenie floty o 6 maszyn (+19% r/r) na sezon 2026. Model biznesowy typu cost-plus (przerzucanie kosztów paliwa i kursów walut na biura podróży) czyni spółkę odporną na szoki surowcowe.

    • Ryzyko: “Czarny łabędź” w postaci nagłego załamania turystyki (geopolityka).

    • Kontekst 2025/26: Dane z portów lotniczych potwierdzają rekordowy popyt na wycieczki zagraniczne, co zabezpiecza popyt na usługi Enter Air.

5. WIG i mniejsze spółki: Beneficjenci ożywienia i restrukturyzacji

  • Grodno (GRN): Dystrybutor rozwiązań elektrotechnicznych.

    • Teza: Wyjście z “dołka” po załamaniu rynku pomp ciepła. Spółka pozycjonuje się pod nową edycję programu “Mój Prąd” (magazyny energii) oraz spodziewany bum remontowy wywołany spadkiem stóp procentowych.

    • Ryzyko: Silna konkurencja cenowa ze strony zagranicznych graczy (np. Grupa Rexel).

    • Kontekst 2025/26: Rekomendacja BOŚ z listopada 2025 wskazuje na potencjał odbicia zysków o ponad 100% r/r dzięki normalizacji zapasów.

  • Seco (SEC): Przetwórstwo rybne.

    • Teza: Bardzo niska wycena (C/Z ok. 6) i wysoka dywidenda (ok. 7%). Spółka kończy proces odkupu akcji od likwidowanych funduszy (Opera), co usuwa nawis podażowy. Wejście w segment dań gotowych (wysokomarżowych) ma być motorem wzrostu.

    • Ryzyko: Wysoka presja cenowa ze strony sieci handlowych i niska płynność akcji na giełdzie.

    • Kontekst 2025/26: Stabilizacja cen surowca (śledź, makrela) sprzyja odbudowie marż operacyjnych.


Kompletny Zestaw Spółek (Checklista dla Inwestora):

  1. Kruk (KRU) – Windykacja (WIG20)
  2. LPP – Retail/Odzież (WIG20)
  3. Dino Polska (DNP) – Retail/Spożywczy (WIG20)
  4. AB S.A. (ABE) – IT/Dystrybucja (mWIG40)
  5. Mobruk (MBR) – Ekologia/Odpady (mWIG40)
  6. Benefit Systems (BFT) – Usługi/Fitness (mWIG40)
  7. Elektrotim (ELT) – Energetyka/Infrastruktura (sWIG80)
  8. Enter Air (ENT) – Transport/Lotnictwo (sWIG80)
  9. Selena FM (SEL) – Budownictwo/Chemia (sWIG80)
  10. GK Immobile (GKI) – Holding/Przemysł (WIG)
  11. Grodno (GRN) – Elektrotechnika/OZE (WIG)
  12. Seco (SEC) – Spożywczy/Przetwórstwo (WIG)

Źródła

  1. YouTube: Paweł Malik analizuje 12 spółek na 2026 rok – główne źródło tez inwestycyjnych.
  2. Strefa Inwestorów: Analiza portfela zamówień Elektrotimu.
  3. Wiadomości Handlowe: Ultimatum płacowe w Dino Polska (Grudzień 2025).
  4. Inwestycje.pl: Strategia Grupy LPP na lata 2025-2027.
  5. Raport analityczny Grodno – Dom Maklerski BOŚ
  6. Dane finansowe Seco – Portal Analiz
🚀 Najlepsze Spółki Dywidendowe GPW 2026: Pełna Analiza, Ryzyka i Ranking dla Inwestorów Pasywnych

🚀 Najlepsze Spółki Dywidendowe GPW 2026: Pełna Analiza, Ryzyka i Ranking dla Inwestorów Pasywnych

🚀 Najlepsze Spółki Dywidendowe GPW 2026: Pełna Analiza, Ryzyka i Ranking dla Inwestorów Pasywnych


Czas na Reset Portfela Dywidendowego! 🎯

Rok 2026 to moment kluczowy dla inwestorów pasywnych na GPW. Jeśli myślisz o maksymalizacji zysku pasywnego, to jest idealny czas, by zresetować limity na kontach IKE/IKZE i strategiczną budowę pozycji.

Czy Twoja strategia jest gotowa na dywidendowy sprint spółek technologicznych (Cyberfolks, iFirma), które stawiają na agresywny wzrost, a może wolisz maraton stabilności arystokratów (jak Neuca), odpornych na każdy cykl? W tym wpisie nie tylko wymieniamy najlepszych płatników, ale przede wszystkim analizujemy kluczowe ryzyka (od AI, przez nowe regulacje, po stopy procentowe) i perspektywy wzrostu ponad 30 spółek, byś wiedział, gdzie Twój kapitał jest najbezpieczniejszy i najbardziej efektywny.

Zaczynamy!


I. 💰 Budowanie Zysku Pasywnego na GPW: Perspektywa 2026

Rok 2026 na Giełdzie Papierów Wartościowych zapowiada się jako okres dywersyfikacji. Analiza skupia się na dwóch głównych filarach strategii pasywnej: stabilności i przewidywalności (Arystokraci Dywidendowi) oraz dynamicznym wzroście dywidendy (Spółki Wzrostowe).

Kluczowe czynniki wpływające na dywidendy w 2026 roku to:

  • Warunki Makroekonomiczne: Spółki importowe, jak LPP, korzystają z niskiego kursu dolara i taniejącego frachtu, co podnosi marże. Z kolei spółki zadłużone (Mobruk, Cyberfolks) liczą na dalsze obniżki stóp procentowych.
  • Regulacje i KNF: Mimo rekordowych zysków w sektorze bankowym, podwyższone pozostaje ryzyko polityczne i regulacyjne, które może wpłynąć na ostateczną zgodę KNF na wypłaty dywidend. Ambra mierzy się natomiast z realnym ryzykiem znaczącej podwyżki akcyzy.
  • Fundusze KPO i Trendy: Spółki z sektora medycznego (Synektik) wykorzystują środki z Krajowego Planu Odbudowy. Inwestorzy powinni jednak monitorować, czy po ich wyczerpaniu wzrost zostanie podtrzymany przez przychody powtarzalne.
  • Ryzyko Technologiczne (AI): Text (LiveChat), historyczny lider, stanął w obliczu niepewności co do wpływu sztucznej inteligencji na swój model biznesowy, co jest kluczowym sygnałem ostrzegawczym i przyczyną spadku w rankingach dywidendowych.

II. 📊 Ranking i Kluczowe Wskaźniki Spółek Dywidendowych (2026)

Poniższa tabela prezentuje spółki podzielone na trzy strategiczne grupy inwestycyjne, bazujące na ich profilu ryzyka i potencjale wzrostu dywidendy. Wskaźniki wzrostu odnoszą się do prognoz na lata 2025/2026.

Spółka
Grupa Strategiczna
Wskaźnik P/E (Około)
Dynamika Zysku (Prognoza)
Ryzyka i Uwagi
iFirma
Wzrost / SaaS
$17-19$
Wysoka (Kwartalny wzrost dywidendy)
Lider stabilności wśród spółek FinTech.
Cyberfolks
Wzrost / M&A
$20-25$
Bardzo Wysoka ($\sim$33% historycznie)
Dług (na przejęcia), niska obecna dywidenda.
Digital Network
Wzrost / Reklama
$\sim13$
Umiarkowana do Wysokiej (15-20%)
Atrakcyjniejsza wycena od Diagnostyki.
Diagnostyka
Wzrost / Medycyna
$\sim27$
Umiarkowana (15-20%)
Wysoka wycena. Rynek stabilny (wzrost 10% SRN).
PZU
Stabilność / SSP
$\sim8$
Stabilna
Najsilniejszy biznes w segmencie SSP, mniejsze ryzyko regulacyjne niż banki.
PKO BP
Stabilność / Banki
$\sim7$
Umiarkowana
Rekordowe zyski, ale podwyższone ryzyko blokady KNF.
Kruk
Stabilność / Windykacja
$\sim8.8$
Stabilna ($\sim10-12\%$ rocznie)
Sprawdzony model biznesowy, niska wycena.
AB S.A.
Stabilność / Dystrybucja
$\sim7-8$
Umiarkowana (9-10% rocznie)
Niska wycena, atrakcyjna polityka dywidendowa.
Asbis (ASB)
Stabilność / Dystrybucja
$\sim7-8$
Umiarkowana (9-10% rocznie)
Korzysta z cyfryzacji, stabilna polityka dywidend w USD.
Neuca
Arystokrata
$\sim15$
Stabilna
Defensywny, nieprzerwany wzrost dywidendy.
Ambra
Arystokrata
$\sim10$
Umiarkowana
Kluczowe Ryzyko: Zapowiadany wzrost akcyzy.
Text (LiveChat)
Spadek / SaaS
$\sim20$
Niska/Niepewna
Ryzyko utraty przewagi konkurencyjnej przez AI.

III. 🔍 Ryzyka Specyficzne i Obserwacje

  1. Synektik i KPO: Wzrost spółki jest silnie skorelowany z wykorzystaniem środków z KPO. Inwestorzy muszą monitorować wskaźnik przychodów powtarzalnych (materiały eksploatacyjne, serwis), które mają zapewnić stabilność po zakończeniu programów unijnych.
  2. Mobruk: Po okresie stagnacji i wątpliwości prawnych, spółka ma szansę na odbicie dzięki zleceniom na usuwanie “bomb ekologicznych”. Kluczowe jest, aby Mobruk udowodnił zdolność do generowania stałej dynamiki przychodów.
  3. XTB: Przyszły wzrost dywidendy zależy od skutecznego wejścia na nowe rynki (Ameryka Południowa, Indonezja) oraz wprowadzenia produktów o wyższej marży (opcje, kryptowaluty), co jest niezbędne, aby uniezależnić się od kontraktów CFD w długim terminie.

V. 💡 Podsumowanie i Wnioski Końcowe

Dla inwestora pasywnego, rok 2026 wymaga zrównoważonego podejścia.

  • Stabilny Trzon: Fundamentem portfela powinny pozostać sprawdzone spółki defensywne (Neuca, PZU) oraz podmioty wycenione relatywnie nisko przy stabilnym wzroście (Kruk, AB S.A.). Te firmy minimalizują ryzyko strat i zapewniają regularny strumień gotówki.
  • Wektor Wzrostu: Największy potencjał dynamicznego wzrostu dywidendy w horyzoncie 5-10 lat leży w spółkach, które agresywnie inwestują w rozwój, nawet kosztem chwilowo niższej wypłaty (Cyberfolks, Digital Network).
  • Wysoka Czujność: Należy zachować szczególną ostrożność wobec ryzyk regulacyjnych (Ambra) oraz technologicznych (Text/LiveChat). Wysokie P/E musi być w pełni uzasadnione niepodważalną pozycją rynkową i odpornością na nadchodzące zmiany.

Pamiętaj, że kluczem do sukcesu jest ciągłe monitorowanie – nie wystarczy jednorazowa analiza.


VI. Źródła Informacji 🔍

  • Tytuł: Ranking najlepszych spółek dywidendowych z GPW na 2026
    • Kanał: Finansowa TV
    • Data publikacji: 24 października 2025
    • Źródło: Transkrypcja i analiza treści wideo (ID: HZlutBk2MtQ)
  • Tytuł: Moje plany na budowę zysku pasywnego w 4 kwartale i 2026 roku. Najlepsze spółki dywidendowe
    • Kanał: Zawód Inwestor
    • Data publikacji: 25 października 2025
    • Źródło: Transkrypcja i analiza treści wideo (ID: VKfgpOVpTB8)
  • Dane Rynkowe i Prognozy Analityczne: Informacje rynkowe i prognozy analityków dotyczące wyników i ryzyk dla ww. spółek oraz weryfikacja trendów makroekonomicznych (stan na październik 2025) – (Google Search).
KURS CRYPTO