
utworzone przez CryptoMining | lis 3, 2025 | Akcje
Wprowadzenie i Podsumowanie Najważniejszych Wyników
Grupa Kapitałowa Banku Handlowego w Warszawie S.A. (Citi Handlowy) w 2025 roku kontynuuje transformację, koncentrując się na segmencie Bankowości Instytucjonalnej i zbyciu aktywów Bankowości Detalicznej. Ostatnie wyniki kwartalne, zwłaszcza I kwartał 2025 r., potwierdzają utrzymanie silnej rentowności i pozycji kapitałowej, pomimo stabilizacji otoczenia stóp procentowych. Kluczowym wydarzeniem II kwartału była księgowa strata związana ze sprzedażą segmentu detalicznego.
Wskaźnik |
1 Kw. 2025 (tys. PLN) |
Zmiana r/r |
2 Kw. 2025 (tys. PLN) – Zysk Netto |
Zysk netto |
435 099 |
-4.1% |
165 600 (z uwzględnieniem straty na sprzedaży) |
Przychody ogółem |
1 067 258 |
-0.8% |
N/A |
Wynik odsetkowy |
790 407 |
-1.0% |
N/A |
Wynik prowizyjny |
151 240 |
+4.3% |
N/A |
Wskaźnik ROE (1Q) |
20,0% |
Stabilny |
~18,0% (2Q, bez wpływu straty) |
Wskaźnik C/I (1Q) |
45% |
Stabilny |
N/A |
Analiza Finansowa za I i II Kwartał 2025
1. Wyniki I Kwartału 2025 – Stabilna Rentowność
Bank odnotował w I kwartale 2025 r. zysk netto w wysokości 435 mln PLN, co stanowi niewielki spadek (-4.1% r/r) względem rekordowego 1Q 2024. Spadek ten wynika głównie z lekkiej normalizacji wyniku odsetkowego, ale wciąż jest to bardzo wysoki poziom historyczny, wspierający nadzwyczajnie wysoki wskaźnik ROE (20,0%).
- Wynik Odsetkowy (NII): Wyniósł 790 mln PLN, spadając jedynie o 1% r/r. To świadczy o solidnej marży odsetkowej, pomimo oczekiwanego wyhamowania wzrostu NII w sektorze w związku ze stabilizacją/perspektywą obniżek stóp procentowych.
- Wynik Prowizyjny (NFI): Osiągnął 151 mln PLN (+4.3% r/r), co jest rekordowym poziomem. Wzrost ten jest napędzany głównie przez Bankowość Instytucjonalną (np. wolumen wymiany walutowej urósł o 13% r/r).
- Koszty Działania (C/I): Koszty działania i amortyzacja utrzymały się na poziomie porównywalnym r/r (476 mln PLN), co zaowocowało bardzo dobrym wskaźnikiem Koszty do Dochodów (C/I) na poziomie 45%. Utrzymanie kosztów pod kontrolą, w połączeniu z wysokimi przychodami, jest kluczowe dla wysokiej efektywności.
2. Wyniki II Kwartału 2025 i Wpływ Sprzedaży Detalu
Wynik za II kwartał 2025 r. był jednorazowo zniekształcony przez transakcję sprzedaży Bankowości Detalicznej do VeloBanku.
- Zysk netto: 165,6 mln PLN.
- Zysk netto bez straty na transakcji: Po wyłączeniu zapowiadanej straty w wysokości 381 mln PLN netto, zysk banku wyniósłby ok. 546 mln PLN, co oznacza wzrost o 26% kw/kw, co jest istotne dla oceny przyszłej rentowności Banku Korporacyjnego.
Transakcja ta jest kluczowa:
- Pozwoli to Citi Handlowy na całkowite skupienie się na wysoce rentownym segmencie Bankowości Instytucjonalnej (Instytucje Globalne, Klienci Korporacyjni, Sektor Publiczny).
- Sprzedaż uwolni kapitał i zdejmie ryzyko związane z segmentem detalicznym, co ma na celu zwiększenie potencjału do wzrostu wyników i dywidendy w nowej, wyspecjalizowanej strukturze. Finalizacja procesu oczekiwana jest w połowie 2026 r.
3. Pozycja Bilansowa i Kapitałowa
Bank utrzymuje rekordowy poziom aktywów oraz wyjątkowo silną bazę kapitałową, co jest jego strategicznym atutem.
- Aktywa ogółem: Wzrost salda kredytów sektora niefinansowego i finansowego o 12% r/r (w 1Q25). Wzrost depozytów o 9% r/r. Aktywa banku w 1Q25 osiągnęły rekordowy poziom.
- Wskaźniki Kapitałowe: Na koniec I kw. 2025 r. współczynnik TLAC TREA wyniósł 26,5%.
- Kredyty Niskiego Ryzyka: Wzrost kredytów o 17% r/r w Bankowości Instytucjonalnej, przy jednoczesnym spadku wskaźnika kredytów niepracujących (NPL) do 2,49%.
Prognozy i Rekomendacje dla Inwestorów
1. Prognozy Strategiczne i Operacyjne
Główna prognoza dotyczy dalszego wzrostu przychodów w Bankowości Instytucjonalnej, który ma być motorem rozwoju w nowej strategii.
- Wzrost Bankowości Instytucjonalnej (BI): Bank spodziewa się dalszego wzrostu wolumenu udzielanych kredytów firmom oraz wzrostu przychodów z działalności maklerskiej i transakcyjnej.
- Dywidenda (Największy Atut): Bank Handlowy jest znany z bardzo hojnej polityki dywidendowej.
- W 2025 r. wypłacono 10,29 PLN dywidendy na akcję z zysku za 2024 r.
- Ponadto, regulator zaaprobował wypłatę zaległego zysku z 2019 r., co dodatkowo umacnia wizerunek banku jako spółki dywidendowej.
- Uwolnienie kapitału ze sprzedaży Bankowości Detalicznej może potencjalnie przełożyć się na jeszcze większą nadwyżkę kapitałową do podziału w przyszłości.
- Otoczenie Makroekonomiczne: Perspektywa obniżek stóp procentowych w 2026 r. (według prognoz Citi) może wpłynąć negatywnie na marże odsetkowe w przyszłości, jednak Bank Handlowy jest w mniejszym stopniu zależny od tego czynnika, gdyż jego segment BI generuje większe przychody pozabazowe.
2. Konsensus Analityczny i Cena Docelowa
Aktualny konsensus analityczny rynkowy (z 2025 r.) jest na poziomie Neutralnym.
- Średnia Cena Docelowa (12M): 117,60 PLN
- Zakres Cen Docelowych: 103,00 PLN – 128,00 PLN
- Potencjał Wzrostu: Około +13,08% (w stosunku do ostatniej średniej ceny).
Wnioski dla Inwestora:
Citi Handlowy stanowi ciekawą opcję dla inwestorów skoncentrowanych na:
- Dywidendach: Bank jest jednym z liderów w sektorze pod względem wysokości wypłat.
- Stabilności Kapitałowej: Niskie ryzyko i jedne z najwyższych współczynników kapitałowych na rynku.
- Wyspecjalizowanym Modelu Biznesowym: Koncentracja na Bankowości Instytucjonalnej, która cechuje się wyższą marżowością.
Głównym ryzykiem jest potencjalne spowolnienie dynamiki NII w otoczeniu niższych stóp procentowych w przyszłości, co jednak jest częściowo łagodzone przez rosnący wynik prowizyjny.
Źródła Informacji
Poniższa analiza została przygotowana na podstawie danych własnych, skonsolidowanych raportów finansowych Banku Handlowego w Warszawie S.A. oraz publicznie dostępnych informacji rynkowych:
- Dane Finansowe (I Kw. 2025): Pliki załączone przez użytkownika (
dane_finansowe_25q1.xls – RZiS, Wynik odsetkowy, Wynik prowizyjny, Koszty, Wskaźniki kapitałowe).
- Oficjalne Komunikaty Banku:
- Informacje Rynkowe i Konsensus Analityczny:
- Konsensus wyników i rekomendacje analityczne (Citi Handlowy)
- Wyniki banku Citi Handlowy w I kwartale 2025 roku (Informacja prasowa)
- Bank Handlowy prezentuje wyniki po II kwartale ’25
- Prognozy giełdowe (Investing.com)
- Akcjonariat i notowania (BiznesRadar, StockWatch, Bankier, Strefa Inwestorów, GPW), (https://www.stockwatch.pl/gpw/handlowy,akcjonariat,dywidendy.aspx), (https://www.bankier.pl/gielda/notowania/akcje/HANDLOWY/akcjonariat), (https://strefainwestorow.pl/notowania/spolki/PLBH00000012/akcjonariat), (https://www.gpw.pl/spolka?isin=PLBH00000012)
utworzone przez CryptoMining | paź 29, 2025 | Akcje
Kluczowe Wnioski dla Inwestorów
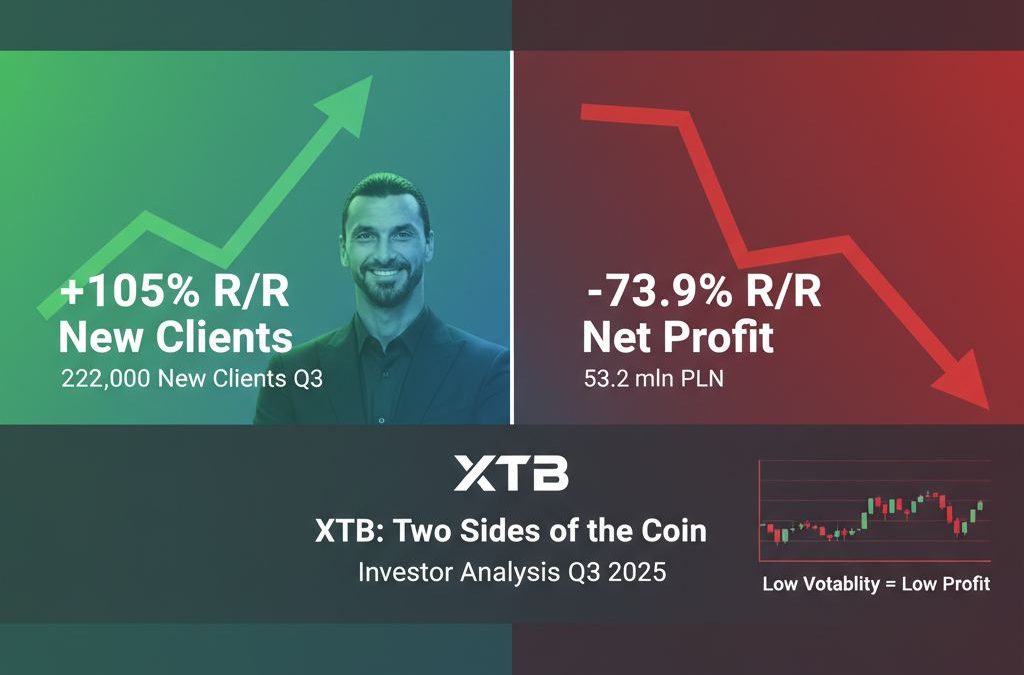
Wstępne wyniki XTB za III kwartał 2025 roku stanowią duże rozczarowanie dla rynku, głównie z powodu gwałtownego spadku zyskowności. W porównaniu do konsensusu rynkowego, który oczekiwał zysku netto w okolicach 150 mln PLN, wynik 53,2 mln PLN jest znacząco niższy, co jest najsłabszym rezultatem od 11 kwartałów.
Mimo to, spółka kontynuuje rekordową ekspansję operacyjną, co prowadzi do dwoistego obrazu:
- Negatywy (Wyniki Finansowe): Wysoka wrażliwość modelu biznesowego na niską zmienność rynkową.
- Pozytywy (Wyniki Operacyjne): Utrzymująca się dynamika wzrostu bazy klientów i wysoka efektywność marketingowa.
Analiza Wyników Finansowych (Q3 2025)
Wskaźnik |
Wartość Q3 2025 (wstępne) |
Zmiana R/R |
Uwagi |
Zysk Netto |
53,2 mln PLN |
-73,9% |
Znacznie poniżej konsensusu (150 mln PLN). |
Przychody |
375,8 mln PLN |
-20,1% |
Spadek spowodowany niską aktywnością rynków. |
Zysk Operacyjny |
Brak dokładnej kwoty |
Spadek o blisko 80% |
Wynik słabszy niż w najgorszych prognozach. |
Główna Przyczyna Słabości:
Film i komunikaty spółki wskazują, że główną przyczyną jest niska zmienność na rynkach finansowych, zwłaszcza na instrumentach CFD opartych o indeksy (np. indeks niemiecki, który poruszał się w wąskim trendzie bocznym). Model biznesowy XTB czerpie największe korzyści z występowania wyraźnych, długich trendów rynkowych lub wysokiej zmienności. W rezultacie, rentowność na lota (przychód na jednostkę obrotu) była najniższa od momentu zmiany jej definicji.
Struktura Przychodów:
W III kwartale 2025 r. największy udział w przychodach miały CFD na towary (48,5%), co jest nietypowe, ponieważ zazwyczaj dominowały CFD na indeksy. To świadczy o poszukiwaniu zmienności przez klientów w innych klasach aktywów (np. złoto, które zyskało na zmienności pod koniec kwartału).
Koszty:
Koszty działalności operacyjnej wzrosły o 54% r/r, a koszty marketingowe o 97% r/r, co przekroczyło zakładany przez zarząd wzrost (40% dla operacyjnych i 80% dla marketingowych). Mimo to, wysoki wzrost kosztów jest częściowo celowy i związany z rekordową kampanią marketingową.
Sukces Operacyjny i Baza Klientów
- Rekord Nowych Klientów: XTB pozyskało 222 tys. nowych klientów w Q3 2025, przekraczając cel strategiczny (150-210 tys.) i osiągając rekordowy wynik historyczny.
- Rekord Aktywnych Klientów: Liczba aktywnych klientów wzrosła do 920 tys., ze wzrostem 75,9% r/r.
- Efektywność: Średni koszt pozyskania klienta (CAC) spadł, co sugeruje, że pomimo dużej kampanii marketingowej (m.in. ze Zlatanem Ibrahimoviciem), jest ona wysoce efektywna.
Perspektywy Strategiczne i Rozwój Produktów
- Opcje i Kryptowaluty: Spółka usunęła z komunikatu wstępnego za III kwartał informację o planach wprowadzenia opcji jeszcze w 2025 roku. Może to sugerować przesunięcie premiery nowego produktu na 2026 rok, co jest negatywne z punktu widzenia dywersyfikacji przychodów. Wprowadzenie kryptowalut jest wciąż opóźnione z powodu braku odpowiednich regulacji.
- Ekspansja Zagraniczna: XTB stawia na Indonezję. Równocześnie, z uwagi na lokalny protekcjonizm, zarząd rozważa zaprzestanie dalszych działań na rynku brazylijskim, pomimo uzyskania licencji.
Dywidenda i Reakcja Rynku
Dywidenda:
Skonsolidowany zysk netto za 9 miesięcy 2025 roku wyniósł 462,8 mln PLN. Przy historycznej polityce wypłaty dywidendy (50%-100% zysku, często ok. 75%), szacunkowa dywidenda za cały rok 2025 może wynieść około 4 PLN na akcję, co jest kwotą niższą niż 5,45 PLN wypłacone za rok 2024. Niższa oczekiwana dywidenda może osłabiać wsparcie dla wyceny.
Reakcja Rynku (29.10.2025):
W dniu publikacji wstępnych wyników (29 października 2025 roku), kurs akcji XTB zareagował wyraźnym spadkiem. Cena otwarcia wyniosła 62,06 PLN (poprzednie zamknięcie: 68,48 PLN). Spadek w trakcie sesji osiągnął ponad 4% (kurs 65,54 PLN o 13:35 CET), co jest bezpośrednią reakcją na rozczarowujący zysk [1.1].
Akcjonariat
Kluczowym elementem stabilizującym i kontrolującym spółkę jest główny akcjonariusz:
- XXZW Investment Group S.A. (podmiot kontrolowany przez założyciela Jakuba Zabłockiego) – 35,78% udziału w akcjach i głosach (dane na 28.08.2025).
Kluczowi inwestorzy instytucjonalni to m.in. Norges Bank Investment Management, Nationale-Nederlanden OFE i The Vanguard Group, Inc. [2.4, 2.6].
Źródła
- Film YouTube: Fatalne Wyniki Spółki XTB Za III Kwartał – Co Z Kursem? (https://www.youtube.com/watch?v=OJMpTcxcYbg)
- Komunikat Spółki: Wstępne wyniki finansowe i operacyjne za III kwartał 2025 roku (Raport Bieżący, XTB S.A., 28.10.2025).
- Dane Giełdowe: Notowania XTB na GPW, 29.10.2025 (m.in. Stooq, BiznesRadar, Money.pl).
- Akcjonariat: BiznesRadar: Akcjonariat – XTB SA (https://www.biznesradar.pl/akcjonariat/XTB).
- Relacje Inwestorskie XTB: Dane finansowe i akcjonariat (https://ir.xtb.com/).
- Wiadomości Rynkowe: XTB rozczarowało wynikami. Kurs spółki wariuje na GPW (Bankier.pl, 28.10.2025).
- Wiadomości Rynkowe: XTB szacuje zysk netto w III kw. 25 na 53,2 mln zł wobec 150,3 mln zł konsensusu (Strefa Inwestorów, 28.10.2025).

utworzone przez CryptoMining | paź 20, 2025 | Akcje
Grupa Kapitałowa Wikana S.A., notowana na GPW i skoncentrowana na rynku deweloperskim w Polsce południowo-wschodniej, intensywnie działa na polu korporacyjnym i operacyjnym w drugiej połowie 2025 roku. Najważniejszym wydarzeniem z punktu widzenia inwestorów jest ogłoszenie oraz rozpoczęcie programu skupu akcji własnych, czemu towarzyszy pozytywny trend w wynikach finansowych i strategiczne decyzje dotyczące majątku.
Kluczowe Wydarzenia w 2025 Roku
- Skup Akcji Własnych (Buyback): We wrześniu 2025 roku Wikana ogłosiła zaproszenie do składania ofert sprzedaży do 1 062 178 akcji własnych, stanowiących 5,38% kapitału zakładowego, po cenie 10,00 zł za sztukę. Realizacja tej oferty, w połączeniu z transakcjami nabycia akcji własnych w październiku 2025, jest silnym sygnałem zaufania zarządu do wyceny spółki. Skup akcji własnych może być pozytywnym bodźcem dla kursu, zmniejszając liczbę akcji w obiegu.
- Wyniki Finansowe i Sprzedażowe (Q2/H1 2025): Spółka odnotowała solidne wyniki finansowe. W II kwartale 2025 roku Wikana miała 2,54 mln zł zysku netto i 2,94 mln zł zysku EBIT. Jest to kontynuacja dynamicznego trendu wzrostowego w wynikach widocznego już pod koniec 2024 roku, kiedy to Grupa Kapitałowa odnotowała znaczący wzrost przychodów. W I półroczu 2025 r. Grupa Kapitałowa Wikana odnotowała sprzedaż w postaci 125 lokali na podstawie umów deweloperskich i przedwstępnych, a także przekazała klientom 30 lokali, co pozwala na rozpoznanie przychodów w bieżącym okresie.
- Strategiczna Sprzedaż Aktywów Komercyjnych: W drugiej połowie 2025 roku spółki zależne Wikany zawarły umowy dotyczące sprzedaży nieruchomości komercyjnej. We wrześniu 2025 r. nastąpiło zawarcie umowy przeniesienia praw do nieruchomości komercyjnej. Decyzje te wskazują na strategiczny ruch w kierunku monetyzacji aktywów pozamieszkaniowych. Uzyskane środki mogą zostać przeznaczone na dalszy rozwój podstawowej działalności deweloperskiej (projekty mieszkaniowe), wzmocnienie bilansu lub finansowanie skupu akcji własnych.
Możliwości Rozwoju Firmy w Czasie
Wikana SA, jako deweloper skoncentrowany głównie na rynkach południowo-wschodniej Polski (m.in. Lublin, Rzeszów, Przemyśl), ma kilka kluczowych obszarów rozwoju:
- Geograficzna Ekspansja i Stabilność Regionalna: Ugruntowana pozycja w Lublinie i Rzeszowie, miastach o stabilnym popycie i relatywnie niższych cenach mieszkań w porównaniu do metropolii, daje potencjał na stałe osiąganie marży. Wikana może kontynuować strategię sukcesywnego uruchamiania nowych projektów mieszkaniowych w regionie, wykorzystując zgromadzone grunty.
- Monetyzacja Portfela: Sprzedaż nieruchomości komercyjnych i gruntów niezwiązanych z główną działalnością pozwala na uwolnienie kapitału. Spółka może reinwestować te środki w bardziej dochodowe i szybciej obracalne projekty mieszkaniowe, co powinno pozytywnie wpływać na wyniki operacyjne i płynność.
- Polityka Dywidendowa i Wycena Akcji: Historyczne komunikaty i dobre wyniki finansowe w 2024 roku oraz H1 2025 roku stwarzają grunt pod powrót do regularnej polityki dywidendowej. Program skupu akcji własnych, przeprowadzany po cenie wyższej niż bieżące notowania na giełdzie (stan z daty ogłoszenia), sugeruje, że zarząd uważa, iż akcje są niedowartościowane. Skuteczny buyback i ewentualne wznowienie dywidendy mogą trwale poprawić postrzeganie spółki przez rynek i jej wycenę.
W dłuższej perspektywie, możliwości rozwoju Wikany będą zależeć od utrzymania dyscypliny kosztowej (kluczowej w trudniejszych okresach na rynku), sprawnego zarządzania bankiem ziemi oraz dostosowania oferty do bieżącego popytu, szczególnie w kontekście zmieniających się programów rządowych i otoczenia makroekonomicznego.
Źródła Informacji
Poniżej przedstawiono rozszerzone źródła informacji wykorzystane do sporządzenia artykułu:
- Raporty Bieżące i Okresowe Wikana S.A.:
- Dane Rynkowe i Komunikaty Prasowe:
- Informacje Strategiczne i Historyczne:

utworzone przez CryptoMining | paź 20, 2025 | Akcje
Podsumowanie dla Inwestorów iFirma SA
iFirma SA to wrocławska spółka, notowana na głównym rynku Giełdy Papierów Wartościowych (GPW), której podstawowa działalność koncentruje się na świadczeniu usług księgowości internetowej, biura rachunkowego online oraz programów do faktur. Spółka jest znana z prowadzenia proaktywnej i transparentnej polityki informacyjnej oraz regularnych wypłat dywidend.
Najnowsze Wyniki Finansowe i Kalendarium Raportowania
Najnowszym opublikowanym dokumentem zawierającym wyniki finansowe jest Raport za I półrocze 2025 roku (publikacja 5 września 2025 r.).
Inwestorzy powinni zwrócić szczególną uwagę na najbliższą kluczową datę:
- 7 listopada 2025 r.: Planowana data publikacji Raportu za III kwartał 2025 roku.
Harmonogram publikacji raportów na resztę 2025 roku jest ustrukturyzowany i zgodny z wcześniej komunikowanym kalendarzem korporacyjnym.
Kalendarz Zdarzeń Korporacyjnych na 2025 (Ważne Daty)
Data |
Zdarzenie |
Opis |
07.11.2025 |
Publikacja Raportu Kwartalnego |
Raport za III kwartał 2025 roku. |
09.09.2025 |
Ustalenie uprawnionych do zaliczki (Dzień D) |
Dotyczy zaliczki dywidendy za Q2 2025. |
16.09.2025 |
Wypłata zaliczki dywidendy (Dzień W) |
Wypłata zaliczki dywidendy za Q2 2025. |
Wcześniejsze Zdarzenia |
Raporty, zaliczki i ZWZ |
Szczegóły dostępne w archiwach raportów spółki. |
Polityka Dywidendowa i Ostatnie Wypłaty
iFirma SA jest spółką regularnie dzielącą się zyskiem z akcjonariuszami, często w formie kwartalnych zaliczek na poczet dywidendy.
- Dywidenda za 2024 rok: Całkowita kwota dywidendy za rok 2024 wyniosła 1,10 zł na akcję.
- Zaliczki na poczet Dywidendy 2025: Zarząd kontynuuje wypłaty zaliczek w roku 2025. Wypłacono już dwie zaliczki:
- Zaliczka Q1 2025: 0,50 zł na akcję (Wypłata 12.06.2025).
- Zaliczka Q2 2025: 0,50 zł na akcję (Wypłata 16.09.2025).
W ramach roku obrotowego 2025 do połowy października wypłacono już łącznie 1,00 zł na akcję w formie zaliczek, co potwierdza stały, prodywidendowy kierunek spółki.
Rekomendacje i Akcjonariat
Struktura akcjonariatu spółki oraz zmiany w posiadanych pakietach akcji są komunikowane w raportach bieżących.
W zakresie wyceny:
- Średnia 12-miesięczna cena docelowa: Według dostępnych prognoz analityków, średnia docelowa cena akcji iFirma SA wynosi 29,70 zł.
- Ostatnie sygnały: W analizie technicznej widoczne są mieszane sygnały (np. ROC(15) sugeruje kupuj, SMA(200) wskazuje na sprzedaj), co świadczy o niejednoznaczności trendu krótkoterminowego na tle średnioterminowego.
Możliwości i Kierunki Rozwoju iFirma SA 💡
Model biznesowy iFirma, oparty na technologii i usługach dla sektora MŚP (Małych i Średnich Przedsiębiorstw), daje solidne podstawy do dalszego wzrostu. Kluczowe obszary i czynniki wzrostu to:
- Dalsza Automatyzacja i Cyfryzacja Usług Księgowych:
- Wzrost penetracji rynku dzięki ciągłemu rozwijaniu funkcji sztucznej inteligencji (AI) i automatyzacji w programie do księgowości internetowej. Uproszczenie procesów księgowych dla mikroprzedsiębiorców i samozatrudnionych jest kluczowym motorem pozyskiwania nowych klientów.
- Rozwój Usług Biura Rachunkowego Online:
- Segment biura rachunkowego jest stabilny i pozwala na budowanie silniejszego strumienia przychodów powtarzalnych. Skala działalności iFirma pozwala na efektywne zarządzanie tym segmentem, oferując kompleksową obsługę z elementami doradczymi, co jest naturalnym krokiem w rozwoju bazy klientów.
- Rekrutacja i Outsourcing Kadr IT:
- Pomimo dominacji usług finansowo-księgowych, spółka jest aktywna także w obszarze rekrutacji i outsourcingu kadr IT. W dobie rosnącego zapotrzebowania na specjalistów IT, ta gałąź działalności stanowi uzupełniający segment o wysokim potencjale marży i synergii.
- Integracje i Rozwiązania dla E-commerce:
- Rozwój modułów i integracji z platformami e-commerce (np. moduł e-commerce, integracje API) jest kluczowy dla obsługi dynamicznie rosnącej grupy przedsiębiorców prowadzących sprzedaż internetową, co stanowi strategiczny kierunek ekspansji rynkowej.
Podsumowując: iFirma SA koncentruje się na cyfrowej transformacji sektora księgowości dla MŚP, wykorzystując przewagę technologiczną do utrzymania wysokiej lojalności klientów i pozyskiwania nowych, przy jednoczesnym utrzymaniu prodywidendowej polityki. Dalsze zwiększanie efektywności operacyjnej dzięki automatyzacji i poszerzanie oferty o usługi komplementarne (np. IT outsourcing) pozostają głównymi katalizatorami wzrostu wartości dla akcjonariuszy.
Źródła Informacji
Poniższe źródła zostały wykorzystane do weryfikacji najnowszych danych dla inwestorów iFirma SA:

utworzone przez CryptoMining | paź 18, 2025 | Akcje
Kluczowe Kierunki Rozwoju i Finanse
Ostatnie tygodnie 2025 roku przyniosły szereg istotnych informacji dla inwestorów spółki Orlen S.A. (dawniej PKN ORLEN), potwierdzających kontynuację strategii ekspansji i dywersyfikacji. Koncern aktywnie umacnia swoją pozycję w sektorach petrochemicznym, gazowym i logistycznym.
1. Potencjalne Przejęcie Grupy Azoty Polyolefins (GAP)
Jedną z najważniejszych wiadomości jest złożenie przez Orlen niewiążącej oferty zakupu 100% akcji Grupy Azoty Polyolefins (GAP). Oferta ta opiewa na kwotę 1,022 mld zł. Transakcja dotyczy projektu Polimery Police, który od dłuższego czasu borykał się z problemami finansowymi. Orlen, posiadający już 17,3% udziałów w GAP, dąży do pełnej integracji tego aktywa, co ma kluczowe znaczenie dla realizacji strategii rozwoju w obszarze petrochemii i polimerów.
2. Wzrost Marży Rafineryjnej
Pomimo globalnej zmienności, spółka odnotowała wzrost kluczowych wskaźników operacyjnych. Modelowa marża rafineryjna Orlenu we wrześniu 2025 roku wzrosła do 16,5 USD/bbl, w porównaniu do 13,5 USD/bbl w sierpniu 2025 roku. Jest to wskaźnik sugerujący silne fundamenty biznesu rafineryjnego w sprzyjającym otoczeniu rynkowym.
3. Finansowanie i Wodór
W ramach unijnych programów wsparcia, Orlen otrzyma 1,2 mld zł bezzwrotnego finansowania z Krajowego Planu Odbudowy (KPO). Środki te zostaną przeznaczone na kluczowe inwestycje w technologie wodorowe, co jest zgodne z długoterminową strategią dekarbonizacji i budowania pozycji lidera transformacji energetycznej w regionie.
4. Globalna Ekspansja LNG i Logistyka
Orlen S.A. po raz pierwszy w swojej historii zrealizował dostawę 100 mln m sześc. gazu LNG na rynek japoński. To wydarzenie umacnia globalną pozycję koncernu w handlu skroplonym gazem ziemnym i świadczy o rozwoju kompetencji logistycznych. Dodatkowo, spółka zawarła wstępne porozumienie z Pocztą Polską S.A., mające na celu współpracę i konsolidację potencjałów na konkurencyjnym rynku przesyłek kurierskich i e-commerce.
5. Polityka Dywidendowa
Zgodnie ze Strategią ORLEN 2035, koncern zakłada progresywną politykę dywidendową. Gwarantowana dywidenda ma wzrastać corocznie o 0,15 PLN na akcję. W 2025 roku poziom dywidendy gwarantowanej zostanie podwyższony z 4,30 zł do 4,50 zł na jedną akcję. Zarząd może rekomendować wypłatę wyższej kwoty, do poziomu 25% przepływów z działalności operacyjnej.
Struktura Akcjonariatu ORLEN S.A.
Na podstawie publicznie dostępnych danych, po fuzjach z Grupą LOTOS i PGNiG, kapitał zakładowy ORLEN S.A. wynosi 1 451 177 561,25 zł i dzieli się na 1 160 942 049 akcji zwykłych na okaziciela.
Aktualna struktura akcjonariatu jest stabilna i zdominowana przez podmioty państwowe:
Akcjonariusz |
Liczba akcji |
Udział w kapitale zakładowym i głosach |
Skarb Państwa |
579 310 079 |
49,90% |
Nationale-Nederlanden OFE |
ok. 63 261 000 |
ok. 5,45% |
Pozostali (Free Float) |
~44,65% |
~44,65% |
Stabilna kontrola Skarbu Państwa (poniżej 50% kapitału, ale gwarantująca decyzyjność) w połączeniu z dużym udziałem funduszy emerytalnych i inwestorów indywidualnych, zapewnia wysoką płynność i transparentność notowań na Giełdzie Papierów Wartościowych w Warszawie.
Źródła Informacji
- Oferta nabycia Grupy Azoty Polyolefins:
- Modelowa Marża Rafineryjna, LNG, KPO i Logistyka:
- Struktura Akcjonariatu i Dywidenda:
- Notowania i Wyceny:
 KANTORY CRYPTO
 Facebook
 Twitter
 Discord

NOWE KOMENTARZE