
utworzone przez CryptoMining | lip 28, 2026 | Kryptowaluty, Wallet crypto
Raport Inwestorski: Strategia Zgodności Nexo w Erze MiCAR i Jej Wpływ na Pozycję Rynkową
Wprowadzenie i Streszczenie Menedżerskie
Dnia 28 lipca 2026 roku platforma zarządzania aktywami cyfrowymi Nexo ogłosiła pełne dostosowanie operacji w Europejskim Obszarze Gospodarczym (EOG) do wymogów rozporządzenia MiCAR (Markets in Crypto-Assets Regulation). Najistotniejszym elementem przyjętej architektury jest model hybrydowy oparty na licencjonowanych partnerach instytucjonalnych z terenu Niemiec:
- Tangany GmbH (Monachium) – licencjonowany przez BaFin oraz posiadający zezwolenie MiCAR dostawca infrastruktury depozytowej (custody) dla aktywów cyfrowych.
- DLT Finance (marka DLT Securities GmbH) – podmiot regulowany przez BaFin (posiadający licencje MiFID II oraz MiCAR), odpowiadający za realizację zleceń, brokeraż oraz infrastrukturę rynku finansowego.
Przyjęcie modelu podwójnego partnera B2B2C stanowi strategiczną odpowiedź na surowe wymogi MiCA dotyczące rozdzielenia przechowywania aktywów od działalności maklerskiej/handlowej oraz rygorystyczne normy kapitałowe i operacyjne nakładane na Dostawców Usług w zakresie Kryptoaktywów (CASP).
Szczegółowa Analiza Modelu Biznesowego i Regulacyjnego
A. Struktura Operacyjna (Separacja Usług Depozytowych i Brokerskich)
Jednym z głównych filarów unijnych regulacji MiCA jest zapobieganie konfliktom interesów oraz ochrona środków klientów poprzez separację ról. Nexo nie realizuje depozytu ani brokerażu bezpośrednio pod własną pojedynczą jurysdykcją off-shore czy jedną licencją zbiorczą w Europie, lecz rozdziela te kompetencje na dwa cenione podmioty z niemieckim nadzorem BaFin:
-
Tangany jako Custodian: Odpowiada za przechowywanie kluczy prywatnych i zarządzenie depozytem wartości ponad 3 mld EUR klientów instytucjonalnych. Zapewnia ochronę aktywów na poziomie instytucjonalnym z bezpośrednią integracją technologiczną (API) obejmującą stakowanie, AML i KYC.
-
DLT Finance jako Broker i Egzekutor: Działa jako licencjonowana firma inwestycyjna (Investment Firm) oraz broker cyfrowy. Odpowiada za płynność, realizację transakcji handlowych oraz wymogi zgodności związane z instrumentami finansowymi (MiFID II).
B. Mitygowanie Ryzyka Prawnego i Reputacyjnego
Przejście na pełną zgodność z MiCA eliminuje tzw. ryzyko szarej strefy regulacyjnej w UE. Dla inwestorów oznacza to:
-
Brak ryzyka banów operacyjnych: Działając przez licencjonowanych partnerów w EOG, Nexo zabezpiecza ciągłość świadczenia usług w 30 krajach członkowskich.
-
Ochrona środków klientów: Wykorzystanie depozytariusza podlegającego niemieckiemu prawu bankowemu i nadzorowi BaFin drastycznie zmniejsza ryzyko zdarzeń typu counterparty risk znanych z upadków niestabilnych giełd kryptowalutowych z lat poprzednich.
Potwierdzenie i Weryfikacja Tez w Oparciu o Dane Rynkowe
Teza z artykułu |
Weryfikacja rynkowa i kontekst branżowy |
Ocena Inwestorska |
Pionierskie wdrożenie architektury MiCAR w EOG |
Rozporządzenie MiCA weszło w życie w odniesieniu do stablecoinów w połowie 2024 r., a pełne wymogi dla CASP zaczęły obowiązywać w latach 2024–2025 (z okresami przejściowymi wygasającymi w latach 2025–2026). Wdrożenie gotowej struktury przed lipcem 2026 r. stawia Nexo w czołówce podmiotów w pełni dostosowanych. |
Pozytywna (Strong Buy / Hold): Mniejsze ryzyko odpływu kapitału z UE do podmiotów niezgodnych z przepisami. |
Wiarygodność partnerów: Tangany & DLT Finance |
Tangany od lat rozwijał usługi powiernicze pod nadzorem BaFin, obsługując ponad 60 instytucji i ponad 3 mld EUR w depozycie. DLT Securities GmbH to uznany niemiecki dom maklerski dostarczający rozwiązania krypto dla fintechów i banków. |
Wysoki poziom wiarygodności: Obydwaj partnerzy posiadają siedziby w Niemczech i bezpośredni nadzór BaFin. |
Skala działalności Nexo (AUM > $7B, Wolumen > $430B) |
Nexo konsekwentnie budowało pozycję po kryzysie płynnościowym z lat 2022–2023, pozycjonując się w globalnej pierwszej trójce scentralizowanych pożyczkodawców (CeFi Lending) obok platform skoncentrowanych na zarządzaniu majątkiem (wealth management). |
Potwierdzona stabilność finansowa: Ponad $7 mld w zarządzanych aktywach klientów świadczy o trwałym powrocie zaufania inwestorów detalicznych i instytucjonalnych. |
Wnioski dla Inwestorów (Investor Key Takeaways)
- Skalowalność w EOG: Dzięki modelowi partnerstwa infrastrukturalnego Nexo może bez przeszkód wprowadzać kolejne produkty finansowe (karty płatnicze, pożyczki pod zastaw kryptowalut, plany oszczędnościowe) w całej Unii Europejskiej.
- Przewaga nad konkurencją: Wiele platform off-shore oraz mniejszych giełd ma trudności z uzyskaniem licencji MiCA z powodu wysokich kosztów wymogów kapitałowych i procedur compliance. Partnerstwo Nexo pozwala na pominięcie długotrwałego procesu licencyjnego przy jednoczesnym zachowaniu pełnej legalności operacji.
- Płynne przejście użytkowników: Po fazie testowej usługi zostały wdrożone bez zakłóceń dla użytkowników końcowych, co zapobiegło migracji kapitału do konkurencji.
Powiązania z Platformą Nexo
Aby optymalnie wykorzystać ekosystem usług, inwestorzy mogą śledzić rozwój firmy poprzez bezpośrednie kanały komunikacji:
Źródła
- Oficjalny komunikat prasowy Nexo: Nexo Reaffirms EU Compliance
- Strona główna platformy: Nexo Digital Wealth Platform
- Strona partnera depozytowego: Tangany – Institutional Digital Asset Custody
- Strona partnera brokerskiego: DLT Finance – Digital Asset Financial Market Infrastructure

utworzone przez CryptoMining | cze 24, 2026 | Akcje
Budimex SA (Stan na połowę 2026 r.)
1. Aktualna sytuacja rynkowa i kurs akcji
Kurs akcji Budimexu po dynamicznych maksimach rynkowych w okolicach 800 zł przeszedł spodziewaną korektę techniczną do poziomu około 620 zł [00:10]. W połowie 2026 roku cena skonsolidowała się w rejonie 700 zł [00:23]. Spółka od dłuższego czasu charakteryzuje się tzw. „premią za jakość” – pod względem wskaźników Cena/Zysk (C/Z wynoszący około 25) oraz EV/EBITDA, Budimex pozostaje najdroższą spółką w sektorze na GPW (dla porównania Torpol notowany jest z C/Z poniżej 20) [10:09]. Wysoka wycena jest jednak usprawiedliwiona doskonałymi wskaźnikami rentowności kapitałów własnych (ROE) oraz zwrotu z zainwestowanego kapitału (ROIC), którymi Budimex deklasuje konkurencję krajową i zagraniczną [10:31].
2. Wyniki finansowe i presja marżowa (Q1 2026)
Pierwszy kwartał 2026 roku przyniósł lekkie wyhamowanie dynamiki operacyjnej:
-
Przychody: Spadek o 9% rok do roku [06:23].
-
Marża EBIT: Wyniosła solidne 7%, co pokazuje lekką poprawę efektywności bezpośredniej [05:32].
-
Zysk netto: Wyniósł 86,3 mln zł wobec 114,3 mln zł w analogicznym okresie roku ubiegłego [06:58].
Czynniki obniżające zysk netto:
- Niższe o 6 mln zł pozostałe przychody operacyjne (efekt bazy – w Q1 2025 odnotowano wysokie zyski na instrumentach pochodnych) [07:21].
- Wzrost kosztów operacyjnych związany z zawiązaniem rezerw na sprawy sądowe (ok. 3 mln zł) [07:36].
- Spadek przychodów finansowych (o ok. 7 mln zł) determinowany przez cykl obniżek stóp procentowych, co zmniejszyło rentowność posiadanej poduszki gotówkowej [07:52].
3. Portfel zamówień (Backlog) i strategia selektywności
Sektor budowlany w Polsce zmaga się z luką przetargową będącą następstwem przejścia między unijnymi perspektywami finansowymi [13:01]. Wiele firm budowlanych walczy o zlecenia agresywną ceną, co pogarsza marże w całym sektorze od 2023/2024 roku [00:36].
Budimex przyjął defensywną i wybiórczą strategię: w 2024 roku podpisał kontrakty o wartości 12,5 mld zł, natomiast w 2025 roku drastycznie ograniczył aktywność do zaledwie 6 mld zł, odmawiając udziału w destrukcyjnej wojnie cenowej [02:29]. W Q1 2026 widoczne jest odbicie – zakontraktowano 3,6 mld zł, głównie dzięki podpisaniu historycznego, wieloletniego kontraktu kolejowego o wartości 2,3 mld zł (czas realizacji: 48 miesięcy) [02:52], [09:40].
Na koniec Q1 2026 całkowity portfel zamówień wzrósł do 18,8 mld zł (wobec 16,2 mld zł pod koniec 2025 r.) [03:45]. Dodatkowo w tzw. „poczekalni” (oferty najkorzystniejsze z 90-95% prawdopodobieństwem podpisania) znajduje się 2,5 mld zł na rynku krajowym oraz blisko 5 mld zł na rynkach zagranicznych [03:21].
4. Dywidenda i struktura Capex
Budimex potwierdza status niekwestionowanej spółki dywidendowej. Ostatnia wypłata wyniosła 32,42 zł na akcję [08:09]. Spółka dysponuje potężną pozycją gotówkową netto na poziomie 2,5 mld zł, która zabezpiecza bieżący kapitał obrotowy przy realizacji dużych inwestycji infrastrukturalnych [08:22].
W strukturze wydatków inwestycyjnych (Capex w 2025 r. wyniósł 360 mln zł) nastąpił historyczny zwrot [08:49]. Budimex, kojarzony dotychczas z segmentem drogowym, najwięcej środków alokuje obecnie w segment kolejowy oraz elektroenergetyczny [08:56]. Jest to związane z alokacją środków publicznych i megaprojektami unijnymi.
5. Kluczowe ryzyka i szanse rynkowe
Szanse:
-
Waloryzacja kontraktów: Pozytywna decyzja GDDKiA o waloryzacji kontraktów do poziomu 25% (pula 2 mld zł dla 21 podmiotów), z czego Budimex jest jednym z głównych beneficjentów [13:53].
-
Kwestie prawne i proceduralne: Pomyślne zakończenie wieloletniego sporu dotyczącego Turowa z PGE (rezerwy były w pełni zawiązane, brak wpływu na bieżącą płynność) [17:42] oraz zatwierdzenie procedury tzw. „samooczyszczenia” w KIO (zagrożenie wykluczeniem z przetargów zostało zażegnane) [16:43], [17:28].
-
Usprawnienia systemowe: Zapowiedzi Ministerstwa Infrastruktury dotyczące skrócenia procedur odwoławczych przed KIO, co wyeliminuje wielomiesięczne paraliże przetargowe [15:30].
Ryzyka:
-
Wzrost cen surowców: Ryzyko odbicia cen asfaltów (powiązanych z ropą naftową) oraz stali w średnim terminie, co przy stałej cenie kontraktów może uciskać marżę rentowności [01:08].
-
Sceptycyzm wobec nowych rynków: Choć Budimex zawarł porozumienie z Polimex Mostostal ws. odbudowy Ukrainy, realny wpływ finansowy tego projektu to odległa i niepewna przyszłość [14:22]. Prezentowane przez spółkę szacunki programów inwestycyjnych w Polsce na poziomie 1,5 biliona zł (w tym rozwój Data Center) należy traktować ostrożnie ze względu na wysokie koszty energii w Polsce [11:49], [12:27].
Podsumowanie i rekomendacja dla inwestorów
-
Krótki/Średni termin (2026): NEUTRALNIE / PŁASKO. Spółka nie posiada obecnie silnych impulsów do gwałtownego wzrostu kursu akcji [19:06]. Wyniki najbliższych kwartałów mogą pozostać płaskie, a portfel zamówień ustabilizuje się na obecnych poziomach [19:12].
-
Długi termin (Perspektywa 2028–2029): POZYTYWNIE. Wybiórcze podejście do kontraktów uchroni spółkę przed stratami rynkowymi. Kumulacja przychodów i widoczny boom na realizację projektów infrastrukturalnych w formule „projektuj i buduj” nastąpi na przełomie 2028 i 2029 roku [13:01], [13:30]. Budimex pozostaje fundamentalną spółką typu core do portfela dywidendowego.
Źródła
- Oficjalny kanał YT: Konrad Książak – Giełda, Pieniądze, Inwestycje
- Dane finansowe i prezentacje inwestorskie: Budimex SA – Relacje Inwestorskie
- Komunikaty i statystyki rynkowe: Główny Urząd Statystyczny (GUS)
- Informacje o waloryzacji projektów: Generalna Dyrekcja Dróg Krajowych i Autostrad (GDDKiA)

utworzone przez CryptoMining | maj 19, 2026 | Akcje
Wyniki Grupy PZU za Q1 2026 i Perspektywy Dywidendowe
1. Podsumowanie Wyników Finansowych za Q1 2026
Grupa PZU zaprezentowała solidne, choć niepozbawione wyzwań wyniki za pierwszy kwartał 2026 roku.
-
Przychody z ubezpieczeń: Osiągnęły historycznie najwyższy poziom 7,8 miliarda PLN, co stanowi wzrost o 243 miliony PLN rok do roku (r/r) [00:00].
-
Zysk netto: Wyniósł niespełna 1,4 miliarda PLN (dokładnie 1,362 mld PLN) [00:33]. Wynik ten okazał się o ok. 8% wyższy od konsensusu rynkowego i prognoz analityków, co stanowi pozytywne zaskoczenie dla rynku [00:33].
-
Dynamika zysku r/r: Pomimo pobicia konsensusu, zysk netto okazał się o 23% niższy w porównaniu do analogicznego okresu w 2025 roku (wówczas było to blisko 1,8 miliarda PLN) [00:47].
-
Rentowność kapitałów własnych (aROE): Odnotowano wyraźny spadek wskaźnika ROE do poziomu 15,7% [08:24]. Jest to najniższa wartość tego wskaźnika od początku 2023 roku [08:37].
2. Kluczowe Czynniki Wpływające na Wyniki (Analiza Sektorowa)
A. Segment Ubezpieczeń Majątkowych i Atmosfera Pogodowa
Głównym obciążeniem dla wyniku technicznego w ubezpieczeniach majątkowych (pozakomunikacyjnych) był ekstremalny atak zimy w pierwszym kwartale 2026 roku [01:00]. PZU odnotowało ponadnormatywną liczbę szkód masowych wywołanych przez złe przezimowanie upraw oraz uszkodzenia budynków pod ciężarem śniegu [01:00]. Mimo to, wskaźnik mieszany (Combined Ratio) utrzymał się na bezpiecznym poziomie poniżej 90% [10:25].
B. Spadek Kontrybucji Sektora Bankowego
PZU kontroluje dwa duże banki giełdowe: Pekao SA oraz Alior Bank. Kontrybucja sektora bankowego do skonsolidowanego zysku spadła z 493 mln PLN (w Q1 2025) do 375 mln PLN (w Q1 2026) [01:42]. Spadek ten wynika z dwóch elementów:
- Obniżki stóp procentowych: Niższe stopy osłabiły wynik odsetkowy banków r/r [02:34].
- Timing obciążeń BFG: Skumulowanie składek na Bankowy Fundusz Gwarancyjny w pierwszym kwartale mocno dociążyło wynik, jednak ma to charakter sezonowy i nie powtórzy się w tej skali w kolejnych kwartałach [02:55].
C. Wojna Cenowa w Ubezpieczeniach Komunikacyjnych
Rentowność polis OC w ubiegłych kwartałach oscylowała w okolicach zera [12:04]. Mediana cen polis komunikacyjnych na rynku wykazuje tendencję spadkową [12:27]. Choć PZU deklarowało, że nie zamierza brać udziału w wyniszczającej wojnie cenowej kosztem marży, segment ten wciąż mocno ciąży rentowności całej grupy [12:41].
D. Segment Życie i Zdrowie (Jasny Punkt Raportu)
Wskaźniki śmiertelności w Q1 2026 okazały się niższe niż rok wcześniej, co przełożyło się na mniejszą wartość wypłaconych świadczeń z tytułu zgonów w segmencie ubezpieczeń na życie [07:14]. Dodatkowo dynamicznie rozwija się filar “Zdrowie” – po raz pierwszy udział placówek własnych PZU Zdrowie zrównał się z placówkami partnerskimi, osiągając pułap 50% [14:31].
3. Polityka Dywidendowa
PZU potwierdza status jednej z najlepszych spółek dywidendowych na GPW. Rekomendowana dywidenda za rok obrotowy wynosi 4,80 PLN na akcję, co przy obecnym kursie giełdowym generuje stopę dywidendy (Dividend Yield) na bardzo atrakcyjnym poziomie ok. 7,6% – 8% [00:00]. Jest to czwarty rok z rzędu, kiedy PZU zwiększa dywidendę nominalnie [00:00]. Ostatni dzień notowań z prawem do dywidendy przypada na wrzesień 2026 roku [14:09].
4. Ryzyka Strategiczne: Fuzja Pekao-PZU i Solvency II (Korekta z rynkiem)
Najpoważniejszym długoterminowym ryzykiem strukturalnym dla PZU jest nadchodząca zmiana przepisów kapitałowych. Od 2027 roku wchodzą w życie nowe regulacje w ramach Solvency II (tzw. kompromis duński), które podnoszą wagi ryzyka dla ubezpieczycieli posiadających udziały w bankach z 8% do 12,5% [15:34]. Dla PZU oznacza to konieczność “zamrożenia” w kapitałach dodatkowych ok. 2,5 miliarda PLN, co drastycznie ograniczy zdolność do wypłaty tak wysokich dywidend w przyszłości [16:07].
Aby temu zapobiec, planowano tzw. odwróconą fuzję (gdzie Pekao SA miało stać się podmiotem dominującym nad PZU) [15:25]. Jednak według doniesień medialnych i zakulisowych rozmów rynkowych, projekt ten utknął w martwym punkcie z powodów legislacyjnych i politycznych przed nadchodzącymi wyborami [16:32]. Fiasko tej fuzji jawi się jako główny czynnik ryzyka (czarny łabędź) dla wyceny spółki po 2026 roku [17:13].
5. Rekomendacja i Perspektywy Kursu Akcji
Kurs akcji PZU od dłuższego czasu porusza się w trendzie horyzontalnym w przedziale 60–63 PLN [03:21]. Solidna dywidenda na poziomie 4,80 PLN powinna skutecznie podtrzymywać kurs przed głębszymi spadkami aż do momentu odcięcia we wrześniu [19:58]. Niemniej, z uwagi na malejącą kontrybucję banków (środowisko niższych stóp) oraz wiszące nad spółką ryzyko regulacyjne 2027 roku, potencjał do agresywnych wzrostów powyżej historycznych maksimów (71–72 PLN) wydaje się w najbliższych kwartałach ograniczony [05:12, 20:25]. Spółka pozostaje doskonałym wyborem dla inwestorów nastawionych na stabilny strumień dochodu pasywnego (portfele dywidendowe), ale wymaga wzmożonej czujności pod kątem zmian prawnych.
Źródła
utworzone przez CryptoMining | sty 16, 2026 | Kryptowaluty
Analiza Inwestorska: Partnerstwo Nexo i Audi Formula 1 Team
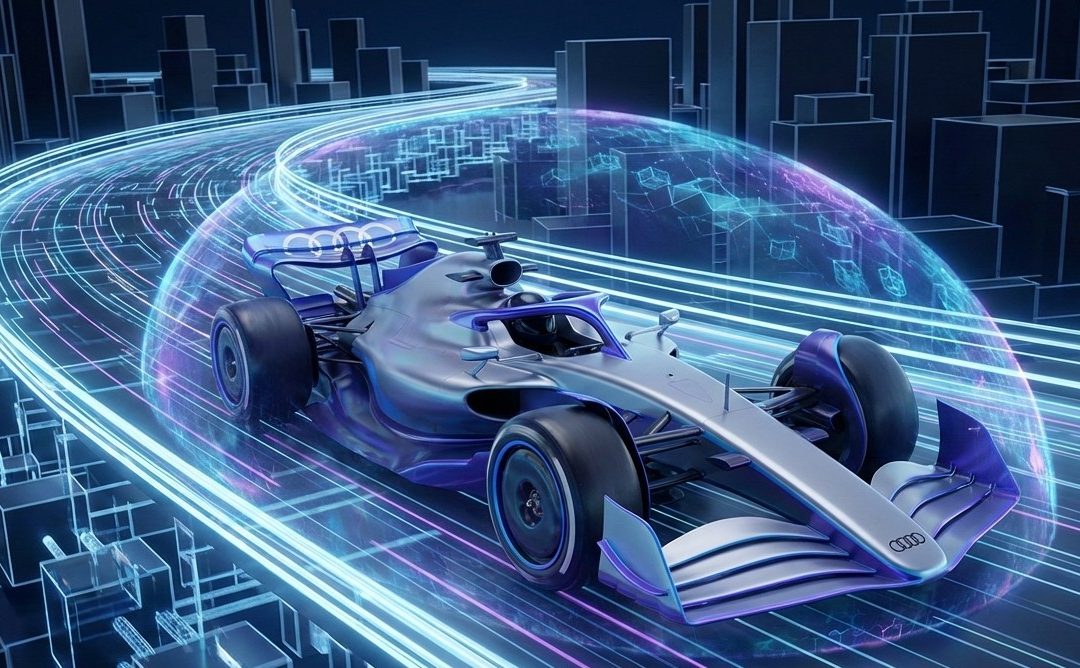
Ogłoszenie współpracy pomiędzy Nexo, wiodącą instytucją w sektorze aktywów cyfrowych, a Audi Formula 1 Team jako „Official Digital Asset Partner”, stanowi kamień milowy w procesie konwergencji tradycyjnego przemysłu motoryzacyjnego z ekosystemem Web3. Poniżej znajduje się szczegółowa analiza tego wydarzenia w kontekście inwestycyjnym oraz rynkowym.
1. Kontekst Strategiczny i Analiza Tezy
Głównym założeniem artykułu jest teza, że partnerstwo to łączy dwie marki stawiające na innowację i najwyższe osiągi. Z perspektywy inwestora, kluczowym aspektem jest moment ogłoszenia współpracy. Audi przygotowuje się do oficjalnego wejścia na tor w 2026 roku, co zbiega się z nowymi regulacjami technicznymi w F1.
Weryfikacja z informacjami rynkowymi:
-
Potwierdzenie wejścia Audi: Analizując oficjalne komunikaty Grupy Volkswagen, potwierdza się, że Audi przejmuje całkowicie zespół Sauber, aby stać się pełnoprawnym zespołem fabrycznym. Wybór Nexo jako partnera przed faktycznym debiutem świadczy o budowaniu długoterminowej infrastruktury marketingowej i technologicznej.
-
Trend „Crypto-F1”: Branża kryptowalut od lat dominuje w sponsoringu F1 (np. Bybit z Red Bull Racing czy Crypto.com z całą serią). Partnerstwo Nexo z tak konserwatywną i prestiżową marką jak Audi legitymizuje Nexo w oczach inwestorów instytucjonalnych, co jest istotne po zawirowaniach rynkowych z lat ubiegłych.
2. Wnioski dla Inwestorów
-
Budowanie marki (Brand Equity): Audi to synonim niemieckiej precyzji. Dla Nexo współpraca ta oznacza transfer zaufania. Inwestorzy powinni postrzegać to jako ruch mający na celu przyciągnięcie klientów segmentu Premium i HNWI (High Net Worth Individuals).
-
Ekspozycja Globalna: F1 notuje rekordowe wzrosty oglądalności, szczególnie w USA (dzięki Netflixowi) i Azji. Nexo zyskuje platformę do promocji swoich usług zarządzania majątkiem przed setkami milionów widzów.
-
Synergia Technologiczna: Choć artykuł skupia się na marketingu, należy obserwować, czy Nexo dostarczy rozwiązania z zakresu tokenizacji lub programów lojalnościowych opartych na blockchainie dla fanów Audi, co mogłoby zwiększyć użyteczność ich ekosystemu.
3. Korekta i Uzupełnienie
Artykuł Nexo jest optymistyczny, jednak inwestor musi brać pod uwagę ryzyka:
- Regulacje: F1 operuje globalnie, co zmusza Nexo do dostosowania się do restrykcyjnych ram prawnych w każdym regionie GP (np. zakazy reklam krypto w niektórych krajach).
- Historia Sponsoringu: Po upadku FTX (byłego sponsora Mercedesa), zespoły F1 są bardziej rygorystyczne w procesach due diligence. Fakt, że Audi wybrało Nexo, sugeruje pozytywny wynik głębokiej weryfikacji finansowej firmy przez prawników koncernu Volkswagen.
Źródła
- Nexo Blog: Audi Formula 1 Welcomes Nexo as Official Digital Asset Partner
- Audi MediaCenter: Audi accelerates F1 project
- Reuters: Audi takes full control of Sauber ahead of 2026 F1 entry
- Bloomberg: Audi to Take 100% Stake in Sauber F1 Team
utworzone przez CryptoMining | sty 13, 2026 | Kryptowaluty, Wallet crypto
Partnerstwo Nexo i Dallas Open
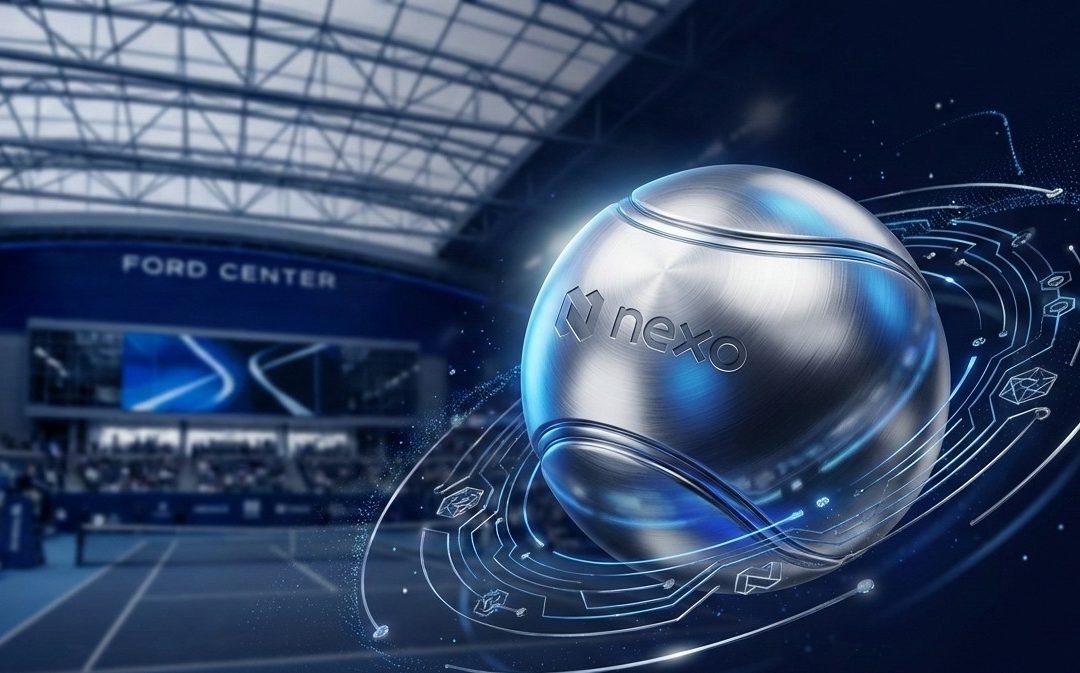
Ogłoszenie Nexo jako pierwszego w historii partnera tytularnego turnieju Dallas Open (ATP 500) to nie tylko ruch marketingowy, ale przede wszystkim demonstracja siły finansowej i strategicznej reorientacji firmy na rynku amerykańskim.
1. Budowanie wiarygodności (Legitymizacja marki)
Dla inwestora kluczowym sygnałem jest fakt, że Nexo wchodzi w obszar zarezerwowany dotychczas dla tradycyjnych instytucji finansowych i luksusowych marek. Turnieje rangi ATP 500, jak Dallas Open, przyciągają elitarną grupę odbiorców o wysokiej zasobności portfela, co idealnie koreluje z profilem klienta usług Nexo Prime i produktów typu „Wealth”.
2. Ekspansja na rynku USA w nowym otoczeniu regulacyjnym
Warto zauważyć, że partnerstwo zbiega się w czasie z oficjalnym powrotem Nexo na rynek amerykański w 2025 roku, co było możliwe dzięki zmianom w otoczeniu polityczno-regulacyjnym w USA. Wybór Dallas (Teksas) – dynamicznie rozwijającego się hubu technologicznego i finansowego – podkreśla chęć dominacji w regionach przyjaznych innowacjom.
3. Synergia z globalnym ekosystemem tenisa
Nexo nie ogranicza się do jednego wydarzenia. Analiza sieciowa potwierdza, że jest to element szerszej strategii, obejmującej m.in. partnerstwo z Australian Open oraz turniejami w Acapulco i Los Cabos. Dla inwestora oznacza to budowanie spójnego wizerunku marki premium w skali globalnej, co zazwyczaj przekłada się na długoterminowy wzrost zaufania do natywnego tokena NEXO.
Weryfikacja i Korekta Informacji z Sieci
Analiza artykułu Nexo w zestawieniu z niezależnymi źródłami (ATP Tour, Business Wire) pozwala na następujące wnioski:
-
Status Turnieju: Artykuł poprawnie wskazuje na rangę ATP 500. Turniej Dallas Open został podniesiony z rangi ATP 250 do ATP 500 w 2025 roku, co czyni go jednym z zaledwie dwóch turniejów tej rangi w USA.
-
Lokalizacja: Potwierdzono, że wydarzenie odbywa się w Ford Center at The Star w Frisco, czyli w ultranowoczesnej bazie treningowej drużyny NFL Dallas Cowboys. To podkreśla wysoki prestiż lokalizacji, co artykuł Nexo słusznie eksponuje.
-
Korekta czasowa: Choć artykuł wspomina o “wieloletniej umowie”, dane rynkowe precyzują, że oficjalny debiut marki jako Nexo Dallas Open przypada na luty 2026 roku, mimo że turniej w randze 500 odbywał się już rok wcześniej pod inną strukturą sponsoringową.
Źródła
- Nexo Blog: Nexo becomes first-ever title partner of the U.S. ATP 500 Dallas Open
- ATP Tour Official: Dallas Open 2025: Draws, Dates, History & Upgrade
- World Tennis Magazine: Dallas Open ATP Tour Event Nets New Title Sponsor, Nexo
- Sportcal: Nexo lands title rights to ATP Dallas Open, activates Australian Open deal
- Nexo Corporate: Nexo Re-Enters the U.S. Market Strategic Announcement
 KANTORY CRYPTO
 Facebook
 Twitter
 Discord

NOWE KOMENTARZE