
utworzone przez CryptoMining | wrz 6, 2026 | Akcje
W ostatnim tygodniu (31 sierpnia – 6 września 2026) na GPW pojawiło się sporo istotnych informacji ze spółek. Poniżej zebrane najważniejsze wzmianki – pominięte zostały te, o których w tym okresie nie było znaczących doniesień.
ASBIS
Spółka kontynuuje mocną passę. W analizie XTB z 31 sierpnia podkreślono rekordowe wyniki H1 2026: przychody 2,97 mld USD (+76% r/r), zysk netto 80,6 mln USD (+315% r/r). Q2 był najlepszym kwartałem w historii firmy. W lipcu przychody wyniosły 531 mln USD (+89% r/r). Analitycy Argus wycenili akcję na 172 zł.
GPW
Giełda odnotowała mocny wzrost obrotów akcjami w sierpniu – 51,9 mld zł (+44,8% r/r). Prezes Tomasz Bardziłowski poinformował o spodziewanym wzroście kosztów i CAPEX w II półroczu w związku z wdrożeniem systemu WATS (planowane na 5 października 2026). Próby generalne ruszyły we wrześniu.
Bank Handlowy (Citi Handlowy)
Wyniki za Q2 2026: zysk netto 320,8 mln zł (wzrost r/r, poniżej konsensusu). Bank skupia się na bankowości instytucjonalnej po sprzedaży detalicznej, odbudowuje portfel kredytowy (wzrost o 16% r/r w instytucjonalnej) i liczy na stabilizację wyniku odsetkowego.
Oponeo.pl
Informacje o transakcjach insiderów (art. 19 MAR) oraz dopuszczeniu i wprowadzeniu do obrotu akcji serii D (od 11 września 2026). Wcześniejsze wyniki H1 pokazywały mocny wzrost przychodów i EBITDA.
Orange Polska
Zmiany w ofercie telewizyjnej od 1 września – usunięcie części kanałów (m.in. Paramount) i dodanie nowych (w tym dziecięcych i Newsmax Polska).
Orlen (PKNORLEN)
Akcje pobiły historyczny rekord, przekraczając 160 zł (kapitalizacja chwilowo ~186 mld zł). Wzrost napędzany wysokimi cenami ropy. Prezes optymistyczny co do finalizacji przejęcia Azoty Polyolefins. Podwyżki cen paliw w hurcie.
PKO BP
Od 3 września bank jako pierwszy wdraża wskaźnik POLSTR do nowych kredytów hipotecznych. Dopuszczenie obligacji senior non-preferred w Luksemburgu.
PZU
Kurs akcji rósł w okresie, osiągając okolice 76 zł. Wcześniejsze wyniki H1 pokazywały solidny zysk i rekordową dywidendę.
XTB
Założyciel Jakub Zabłocki (przez XX ZW Investment) sprzedał 9,4 mln akcji (8% spółki) za ok. 1,5 mld zł / 410 mln USD, zmniejszając udział do 27,78%.
cyber_Folks
Sfinalizowano połączenie z Shoperem (od 1 września jako jeden podmiot). Prezes zapowiada możliwe 1–2 przejęcia jeszcze w 2026 r. (zdolność M&A ponad 1 mld zł, nacisk na e-commerce). Cel EBITDA na 2026: ok. 365 mln zł.
Synektik
Umowa w ramach projektu e-Zdrowie KPO na modele AI do analizy RTG (wartość do 13,2 mln zł netto, realizacja do 20 września).
Kruk
Informacje o odzyskaniach i inwestycjach w Q2 2026: odzyskania 1,039 mld zł (+5% r/r), inwestycje 351 mln zł.
Budimex
Wybór oferty na rozbudowę stacji Ełk Bis (PSE) o wartości ok. 195,5 mln zł netto.
Vercom
Wyniki H1/Q2 2026: przychody i zyski zgodne z oczekiwaniami (Q2 zysk netto 27,2 mln zł). Wejście w cyberbezpieczeństwo – produkt OWNROOT oparty na AI (premiera komercyjna H2 2027).
Digital Network (DIGITANET)
Przyspieszenie publikacji raportu za H1 2026. Dzień ustalenia prawa do dywidendy 5 zł/akcję (31 sierpnia), wypłata 15 września. Przyjęta polityka dywidendowa na lata 2026–2030.
Źródła

utworzone przez CryptoMining | sie 30, 2026 | Akcje
W ostatnim tygodniu (24–30 sierpnia 2026) na GPW pojawiło się sporo istotnych komunikatów i raportów. Poniżej zebrane najważniejsze informacje o spółkach, o których były wzmianki (pominięto te bez istotnych doniesień w tym okresie).
ASBIS (ASB, CY1000031710)
Grupa odnotowała rekordowy lipiec: szacunkowe skonsolidowane przychody ok. 531 mln USD (+89% r/r). Był to najlepszy lipiec w historii. Największy wkład: Ukraina, Kazachstan, ZEA, następnie Słowacja i Polska. Silny wzrost w segmencie serwerów/komponentów serwerowych oraz smartfonów. Pojawiły się też powiadomienia o transakcjach na akcjach (osoby pełniące obowiązki zarządcze) oraz korekta raportu bieżącego.
Bank Handlowy (HANDLOWY, PLBH00000012)
Wyniki za II kw. 2026: zysk netto z działalności kontynuowanej i zaniechanej 320,8 mln zł (wzrost r/r, poniżej konsensusu). W I półroczu zysk netto 706,4 mln zł (+17,6% r/r). Bank podkreśla odbudowę portfela kredytowego w bankowości instytucjonalnej (wzrost wolumenów kredytowych ok. 16% r/r w II kw.) i skupienie na globalnym biznesie po sprzedaży części detalicznej. Spodziewa się stabilizacji stóp procentowych wspierającej wynik odsetkowy.
Oponeo.pl (OPN, PLOPNPL00013)
Rejestracja akcji serii D w KDPW (27 sierpnia), powiadomienia o transakcjach w trybie art. 19 MAR oraz zawiadomienia art. 69 Ustawy o ofercie (m.in. od Ryszarda Zawieruszyńskiego i fundacji rodzinnej).
Orange Polska (OPL, PLTLKPL00017)
Komisja Europejska zatwierdziła połączenie/rozszerzenie JV światłowodowego (Światłowód Inwestycje i Nexera) z APG – cel ok. 3,9 mln gospodarstw do 2032 r. Wcześniejsze wyniki Q2/H1 pokazały wzrost przychodów i podwyższenie prognoz na 2026.
Orlen (PKN, PLPKN0000018)
Rozpoczęcie wydobycia z nowych złóż gazu w Norwegii, umowa z Equinorem na dostawy ropy z Johan Sverdrup, listy intencyjne ARP z Orlen Neptun i PGE Baltica ws. udziału polskich firm w offshorze, zaawansowanie farmy Baltic Power (ok. 89%), oddalenie apelacji ws. uchwały ZWZ.
PKO Bank Polski (PKO, PLPKO0000016)
Wniosek o ponowne rozpatrzenie kary KNF 47,5 mln zł (lokaty strukturyzowane). Rozwój wealth management – zgoda KNF na zarządzanie portfelami; cel aktywów private bankingu 100 mld zł do końca 2027. Emisje obligacji (w tym senior non-preferred).
PZU (PZU, PLPZU0000011)
Wyniki H1 2026: solidny zysk (ok. 3 mld zł netto), wzrost skali w ubezpieczeniach, zdrowiu i zarządzaniu aktywami. Powołanie nowego członka zarządu (Piotr Matczuk). Inicjatywy społeczne i prewencyjne.
Cyber Folks (CYBERFLKS, PLR220000018)
Istotna aktualizacja sposobu ujęcia skutków podatkowych transakcji sprzedaży akcji Vercom w skonsolidowanym sprawozdaniu za I półrocze 2026.
Synektik (SNT, PLSNKTK00019)
Prezes Cezary Kozanecki sprzedał pakiet 615 tys. akcji (ok. 7,2% kapitału) za ponad 215 mln zł (cena 350 zł). Kontrakty na wdrożenie rozwiązań AI za 24,2 mln zł (konsorcjum z Centrum e-Zdrowia). Rozwój segmentu IT.
KRUK (KRU, PLKRK0000010)
Wyniki H1 2026: zysk netto 555 mln zł (−5% r/r), EBITDA gotówkowa 1 398 mln zł (+8% r/r), spłaty z portfeli 2 011 mln zł (+5% r/r). Inwestycje w portfele 864 mln zł (głównie Włochy i Polska). Uruchomienie nowej wersji systemu operacyjnego w Polsce.
Budimex (BDX, PLBUDMX00013)
Wyniki H1 2026: przychody ok. 4,23 mld zł, zysk netto j.d. ok. 250 mln zł. Portfel zamówień 17,9 mld zł. Wybór oferty na rozbudowę stacji Ełk Bis (ok. 195,5 mln zł) oraz inne kontrakty infrastrukturalne.
Digital Network (DIG, PL4FNMD00013)
Przyjęcie polityki dywidendowej na lata 2026–2030 (kontynuacja corocznej wypłaty).
GPW SA (GPW, PLGPW0000017)
Rozszerzenie oferty GlobalConnect o akcje SpaceX (26 sierpnia). Bieżące komunikaty regulacyjne i operacyjne rynku.
Źródła

utworzone przez CryptoMining | sie 2, 2026 | Akcje
Najnowsze informacje o spółkach GPW z tygodnia 27.07–02.08.2026
W ostatnim tygodniu (27 lipca – 2 sierpnia 2026) na warszawskiej giełdzie dominowały publikacje wyników półrocznych, aktualizacje prognoz oraz historyczne rekordy indeksów. Poniżej zebrane najważniejsze wzmianki o spółkach z listy – pominięto te, o których w tym okresie nie pojawiły się istotne informacje.
GPW / WIG20
31 lipca indeks WIG20 zamknął sesję na poziomie 3920,26 pkt – to najwyższe zamknięcie od prawie 19 lat (poprzedni rekord z 29 października 2007 r. wynosił 3917,87 pkt). W trakcie sesji indeks zbliżył się do historycznego maksimum intraday. WIG i mWIG40 także ustanawiały nowe rekordy.
ASBIS
31 lipca prezes Sergey Kostevitch wskazał na oczekiwane wyższe marże niż rok wcześniej, utrzymanie celu mocnego dwucyfrowego wzrostu oraz plany nowych umów z dostawcami i projektów M&A. Spółka potwierdziła ekspansję dystrybucji produktów Apple w 14 krajach afrykańskich.
Orange Polska (ORANGEPL)
27 lipca spółka opublikowała bardzo dobre wyniki II kwartału (przychody +12% r/r, EBITDAaL +3%) i podwyższyła całoroczne prognozy: przychody niski-średni jednocyfrowy wzrost (wcześniej niski), EBITDAaL powyżej 6% (wcześniej 3–5%) oraz organiczne przepływy pieniężne co najmniej 1,2 mld zł.
XTB
29–30 lipca XTB podało wstępne wyniki H1 2026: rekordowy zysk netto ok. 1,027 mld zł oraz silny wzrost liczby klientów. W II kwartale przychody wyniosły ok. 993 mln zł, a zysk netto ok. 492 mln zł. Akcje ustanowiły historyczne maksima.
Synektik
28 lipca spółka oszacowała skonsolidowane przychody za III kwartał roku obrotowego 2025/2026 na ok. 292,3 mln zł (+89% r/r), a za 9 miesięcy na ok. 733,4 mln zł (+52% r/r).
Budimex (BDX)
28 lipca opublikowano wybrane dane H1 2026: przychody ok. 4,26 mld zł, backlog na koniec czerwca 17,86 mld zł. Zarząd zakłada przekroczenie 8 mld zł kontraktacji w 2026 r. i zapowiedział nową strategię we wrześniu.
Oponeo.pl
30 lipca zarejestrowano podwyższenie kapitału zakładowego w ramach kapitału docelowego (emisja 60 tys. akcji serii D).
Cyber_Folks (CYBERFLKS)
29 lipca spółka ogłosiła światową premierę asystenta AI (robo_Folks) zintegrowanego z panelem hostingowym – rozwiązanie pozwalające na autonomiczne zarządzanie infrastrukturą.
Digital Network (DIGITANET / DIG)
28 lipca East Value Research podwyższyło 12-miesięczną cenę docelową do 331,2 zł (z 251,9 zł), utrzymując rekomendację „akumuluj”.
Źródła

utworzone przez CryptoMining | mar 22, 2026 | Akcje
Oto zestawienie najważniejszych informacji z polskiego rynku kapitałowego dla wybranych spółek, które odnotowały istotne aktywności w tygodniu 16.03.2026 – 22.03.2026.
Tydzień na GPW: Ofensywa deweloperów, techniczne przerwy banków i nowe inwestycje Orlenu
Ostatnie siedem dni na warszawskim parkiecie upłynęło pod znakiem podsumowań i ambitnych planów na nadchodzące miesiące. Podczas gdy deweloperzy tacy jak Archicom celebrują sukcesy sprzedażowe, giganci sektora bankowego i paliwowego skupiają się na infrastrukturze i modernizacji.
Kluczowe wydarzenia tygodnia
-
Archicom (16.03.2026): Spółka oficjalnie zainaugurowała wystawę „The Rhythm of the City” autorstwa Chrisa Niedenthala. Wydarzenie to wpisuje się w obchody 40-lecia firmy i 30-lecia Echo Investment, podkreślając silną pozycję rynkową grupy w 2026 roku.
-
PKN Orlen (16.03.2026): Do Płocka drogą wodną dotarły dwie gigantyczne kolumny instalacyjne. To kluczowy element rozbudowy kompleksu rafineryjno-petrochemicznego, który ma zwiększyć efektywność procesową giganta w najbliższych latach.
-
Synektik (16.03.2026): Zarząd poinformował o strategicznym kroku – wydzieleniu działalności związanej z innowacyjnym kardioznacznikiem. Ruch ten ma na celu odciążenie spółki matki od kosztów badań klinicznych i przyspieszenie komercjalizacji projektu.
-
Oponeo.pl (19.03.2026): Spółka opublikowała raport bieżący dotyczący transakcji na akcjach przez osoby pełniące obowiązki zarządcze (tryb art. 19 MAR), co zawsze przyciąga uwagę analityków śledzących ruchy insiderów.
-
PKO BP (22.03.2026): Największy polski bank przeprowadził szeroko zapowiedziane prace techniczne. W niedzielę klienci musieli liczyć się z ograniczeniami w dostępie do serwisów iPKO oraz aplikacji IKO (z wyjątkiem płatności BLIK).
Podsumowanie rynkowe
WIG20 w omawianym okresie wykazywał umiarkowaną zmienność, reagując m.in. na doniesienia z sektora bankowego (akwizycje w otoczeniu mBanku) oraz stabilne wyniki spółek deweloperskich, które mimo wysokich stóp procentowych utrzymują wysoką dynamikę przekazań mieszkań.
Źródła
utworzone przez CryptoMining | gru 21, 2025 | Akcje
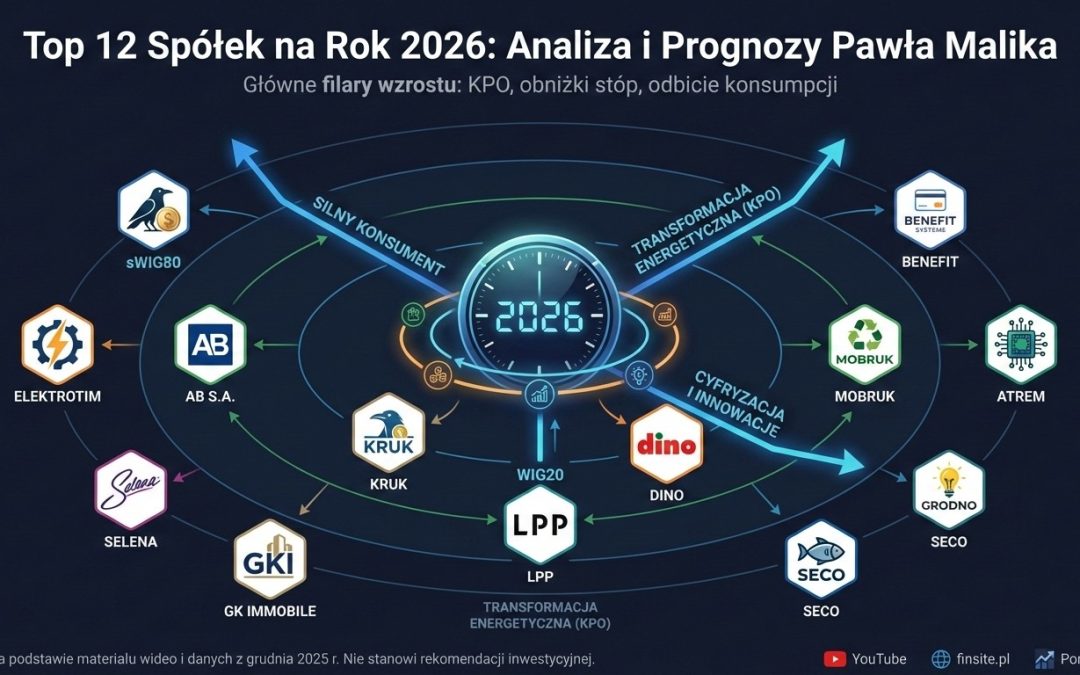
Teza Inwestycyjna: Rok Konsumenta i Środków z KPO
Głównym założeniem analizy jest przesunięcie szczytu optymizmu gospodarczego na rok 2026. Kluczowe czynniki makroekonomiczne to:
-
Silny konsument: Dynamika płac realnych wyprzedzająca inflację.
-
Fundusze Unijne: Maksymalne natężenie wydatków z KPO.
-
Obniżki stóp procentowych: Oczekiwany cykl luzowania polityki pieniężnej w Polsce pod koniec 2025 i w 2026 roku.
Analiza Spółek według Segmentów
1. WIG20: Giganci w fazie ekspansji
-
Kruk (KRU): Spółka wychodzi z okresu zadyszki na rynku hiszpańskim. Nowe regulacje prawne w Hiszpanii (wprowadzone w kwietniu 2025 r.) zaczynają realnie skracać procesy sądowe, co powinno przełożyć się na skokowy wzrost spłat w 2026 roku.
-
LPP: Strategia na lata 2025-2027 zakłada otwarcie 1000. sklepu Sinsay w 2027 roku. Rok 2026 będzie kluczowy dla skali przychodów (cel: 28-29 mld zł), przy jednoczesnej poprawie marży dzięki optymalizacji logistyki.
-
Dino Polska (DNP): Mimo historycznie niskich wycen (C/Z poniżej średniej), spółka mierzy się z ryzykiem operacyjnym – związkowcy postawili ultimatum płacowe do 30 grudnia 2025 r. Inwestycyjnie: gra pod odbicie marży przy stabilizacji cen żywności i nowych otwarciach (cel 400 sklepów rocznie).
2. mWIG40: Beneficjenci KPO i cyfryzacji
-
AB S.A. (ABE): Spółka przechodzi transformację z dystrybutora w stronę dostawcy rozwiązań cyfrowych. Beneficjent KPO (cyfryzacja szkół i urzędów). Możliwe zmiany w akcjonariacie (fundusze przejmujące kontrolę) mogą być katalizatorem wzrostu kursu.
-
Mobruk (MBR): Lider gospodarki odpadami. Inwestycje w zwiększenie mocy przerobowych i akwizycje zagraniczne stawiają spółkę w roli głównego gracza ESG na GPW.
-
Benefit Systems (BFT): Silna ekspansja w Turcji zaczyna kontrybuować do zysków. Model subskrypcyjny w Polsce pozostaje odporny na zawirowania gospodarcze.
3. sWIG80 i Spółki Mniejsze: Specjaliści od Transformacji
-
Elektrotim (ELT): Rekordowy portfel zamówień (backlog 813 mln zł na koniec III kw. 2025). Nowa strategia 2026-2030 zakłada pozycję generalnego wykonawcy w energetyce i regularne dywidendy do 75% zysku.
-
Selena FM (SEL): Beneficjent dyrektywy budynkowej (EPBD). Poprawa wyników w III kwartale 2025 r. mimo stagnacji w budownictwie sugeruje wysoką sprawność operacyjną.
-
GK Immobile (GKI): Po sprzedaży nierentownego segmentu modowego (Quiosque, Laurella) w lutym 2025 r., grupa skupia się na przemyśle i Atremie. Spółka jest postrzegana jako „czysty” zakład na transformację energetyczną i przemysłową.
4. sWIG80: Liderzy nisz i transportu
5. WIG i mniejsze spółki: Beneficjenci ożywienia i restrukturyzacji
Kompletny Zestaw Spółek (Checklista dla Inwestora):
- Kruk (KRU) – Windykacja (WIG20)
- LPP – Retail/Odzież (WIG20)
- Dino Polska (DNP) – Retail/Spożywczy (WIG20)
- AB S.A. (ABE) – IT/Dystrybucja (mWIG40)
- Mobruk (MBR) – Ekologia/Odpady (mWIG40)
- Benefit Systems (BFT) – Usługi/Fitness (mWIG40)
- Elektrotim (ELT) – Energetyka/Infrastruktura (sWIG80)
- Enter Air (ENT) – Transport/Lotnictwo (sWIG80)
- Selena FM (SEL) – Budownictwo/Chemia (sWIG80)
- GK Immobile (GKI) – Holding/Przemysł (WIG)
- Grodno (GRN) – Elektrotechnika/OZE (WIG)
- Seco (SEC) – Spożywczy/Przetwórstwo (WIG)
Źródła
- YouTube: Paweł Malik analizuje 12 spółek na 2026 rok – główne źródło tez inwestycyjnych.
- Strefa Inwestorów: Analiza portfela zamówień Elektrotimu.
- Wiadomości Handlowe: Ultimatum płacowe w Dino Polska (Grudzień 2025).
- Inwestycje.pl: Strategia Grupy LPP na lata 2025-2027.
- Raport analityczny Grodno – Dom Maklerski BOŚ
- Dane finansowe Seco – Portal Analiz
 KANTORY CRYPTO
 Facebook
 Twitter
 Discord

NOWE KOMENTARZE